

ininal
tarafından İninal
4,3
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,3
- Fiyat
- Free
- İndir
- 5.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
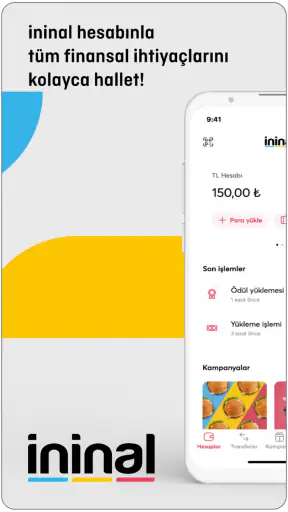
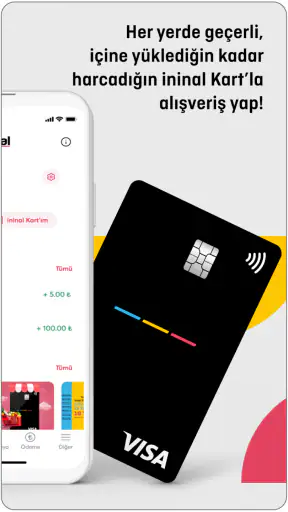
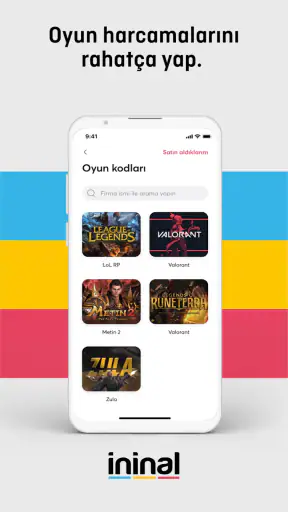
 Analiz eden: Getfullapps
Bir finans uygulamasını seçerken benim için ilk soru, günlük hangi işi kolaylaştırdığıdır: Ana banka hesabımı mı yönetecek, yoksa belirli harcamalar için ayrı ve daha kolay takip edilebilir bir alan mı sunacak? İninal ikinci ihtiyaca daha yakın duruyor. Bu ayrım önemli; çünkü beklentiyi doğru kurduğunuzda uygulamanın nerede işe yaradığını, nerede başka bir seçeneğin daha uygun olacağını daha rahat görebilirsiniz.
İhtiyacınızı belirleyerek başlayın
Uygulamanın sunduğu yaklaşım, günlük para işlerini telefondan takip etmek isteyen kişilere hitap ediyor. Bir finans uygulamasından maaş, kredi, yatırım ve kapsamlı hesap hizmetlerinin hepsini bekliyorsanız, seçiminizi tam hizmet veren bir banka uygulamasından yana yapmanız daha doğru olabilir. Buna karşılık harcama bütçenizi ayırmak, mobil işlemlerinizi tek bir yerde görmek veya çevrim içi alışveriş için farklı bir ödeme alanı kullanmak istiyorsanız ininal daha anlamlı bir aday haline geliyor.
Ben karar verirken yalnızca uygulamanın ücretsiz olmasına değil, günlük rutine kaç ek adım getireceğine de bakarım. Ayrı bir bakiye harcamayı göz önünde tutmayı kolaylaştırabilir; fakat o bakiyeyi kullanmadan önce hazırlamak ve sonrasında hareketleri kontrol etmek gerekir. Yani burada asıl tercih, her şeyi ana banka hesabında tutmanın rahatlığı ile harcamaları ayrı bir yerde takip etmenin sağladığı kontrol arasında.
Finans kategorisindeki uygulama, İninal tarafından geliştirilmiş. Ücretsiz indirilebiliyor, 4 Ağustos 2015’te yayımlanmış ve PEGI 3 yaş derecesi taşıyor. Android’de 6.0 veya üzeri bir sürüm gerekiyor; güncel sürüm 3.8.2. Bu temel bilgiler, uygulamanın kimler için düşünülebileceğini anlamaya yardımcı olsa da kararın asıl kısmı, onun sizin para kullanma biçiminize uyup uymadığı.
Günlük kullanımda ininal deneyimi
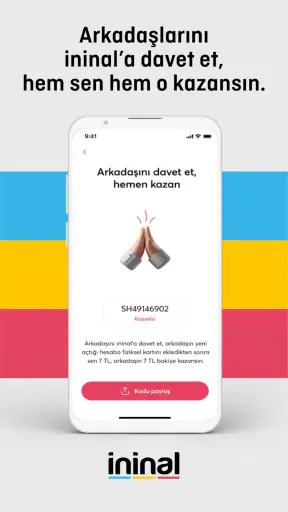
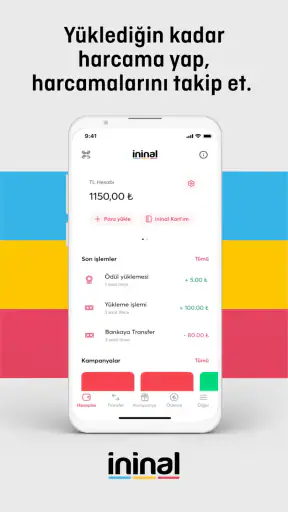
Uygulamayı ilk açtığımda en dikkat çekici tarafı, işlemleri tek bir mobil ortamda toplama fikri oldu. Hesap açma süreci, para hareketlerini takip etme ve kartla bağlantılı işlemleri yönetme gibi işler için ayrı ayrı uygulamalara geçmek zorunda kalmamak kullanım akışını rahatlatıyor. Mağaza özetinde hesabın hızlıca açılmasına ve işlemlerin daha çabuk tamamlanmasına vurgu yapılıyor; benim açımdan bunun karşılığı, uygulamanın temel işlemleri karmaşık menüler arasında saklamaması gerektiği yönünde.
İninal’i değerlendirirken onu geleneksel banka uygulamalarından biraz farklı bir yere koymak gerekiyor. Bankalar genellikle maaş, kredi, yatırım, otomatik ödeme ve ayrıntılı hesap hizmetleri etrafında şekillenir. Buradaki yaklaşım ise daha çok günlük harcama ve dijital para yönetimi çevresinde toplanıyor. Bu nedenle uygulamanın gücü, kapsamı olabildiğince büyütmekten çok, belirli işlemleri mobil kullanıcı için daha erişilebilir hale getirmesinde yatıyor.
Uygulamanın ücretsiz olması, denemek isteyenler için önemli bir avantaj. Kullanıcı daha en başta ücretli bir üyelik duvarıyla karşılaşmadan arayüzü ve çalışma biçimini tanıyabiliyor. Yine de ücretsiz ibaresini, her olası işlemin her koşulda masrafsız olduğu şeklinde yorumlamamak gerekir. Finans uygulamalarında işlem türleri, kart kullanımı ve para hareketleri için geçerli koşulları uygulama içinden dikkatle kontrol etmek her zaman daha güvenli bir yaklaşım.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Hesap açılışında dikkat edilmesi gerekenler
Yeni bir finans uygulamasına başlarken en önemli konu, hesabı aceleyle oluşturmak değil, istenen bilgileri doğru girmektir. İninal hesabı açarken kişisel bilgilerinizi kontrol ederek ilerlemenizi öneririm. Özellikle telefon numarası, kimlik bilgileri veya iletişim bilgilerinde yapılacak küçük bir hata, sonradan doğrulama ya da erişim sorunlarına dönüşebilir. Bu, ininal’e özgü bir kusurdan çok finansal uygulamaların doğasında bulunan bir dikkat noktasıdır; fakat mobil kullanım kolaylığı bazen kullanıcıyı hızlı davranmaya teşvik edebilir.
Hesap açıldıktan sonra uygulamayı yalnızca para gönderip almak için değil, harcama alışkanlığınızı görmek için de kullanmak daha anlamlı oluyor. Benim önerim, ilk günlerde küçük tutarlı işlemlerle arayüzü tanımanız ve hangi menünün hangi ihtiyaca cevap verdiğini öğrenmeniz. Böylece acil bir ödeme sırasında doğru seçeneği ararken zaman kaybetmezsiniz.
Günlük bir kullanım senaryosu
Örneğin üniversiteye yeni başlayan bir kullanıcının, günlük harcamalarını ayrı tutmak istediğini düşünelim. Ailesinden gelen parayı veya kendi ayırdığı bütçeyi ininal üzerinden takip ederek yalnızca ulaşım, yemek ve çevrim içi alışveriş gibi ihtiyaçlar için kullanabilir. Bu yaklaşım, ana banka hesabındaki parayla günlük harcama bütçesini birbirinden ayırmaya yardımcı olabilir. Harcama sınırını zihinsel olarak belirlemek yerine, uygulamadaki bakiyeyi düzenli kontrol etmek de gereksiz tüketimi fark etmeyi kolaylaştırır.
Benzer şekilde, internetten alışveriş yaparken ana hesabın bilgilerini her yerde kullanmak istemeyen biri için ayrı bir ödeme aracı fikri rahatlatıcı olabilir. Buradaki trade-off açık: ayrı bir bakiye kullanmak kontrol hissini artırır, fakat para yükleme ve bakiye takibi için ek bir adım getirir. Yani ininal, finansal işlemleri sihirli biçimde ortadan kaldırmıyor; onları daha bölümlü ve takip edilebilir hale getiriyor.
Bu yöntemin işe yaraması için bütçeyi baştan bir amaca bağlamak faydalı. Örneğin uygulamayı yalnızca çevrim içi alışveriş için kullanacaksanız, günlük yemek harcamalarını da aynı bakiyeden yapmak ayırdığınız sınırı bulanıklaştırabilir. Ben olsam kullanım amacını dar tutar, harcama hareketlerine bakarken hangi tutarın hangi ihtiyaca gittiğini daha kolay anlayacak şekilde ilerlerdim. Ayrı hesap fikrinin gerçek katkısı, parayı sadece başka bir yere taşımak değil, kararları daha görünür kılmak.
Uygulamanın öne çıkan tarafları
İninal’in en güçlü yönü, finansal işlemlere yeni başlayan kullanıcıyı gereksiz bankacılık jargonuyla karşı karşıya bırakmama potansiyeli. Uygulama, günlük kullanım için tasarlanmış bir finans aracı olarak düşünüldüğünde daha anlaşılır bir çerçeve sunuyor. İleri düzey finans ürünleri aramayan, parasını mobil ortamda görmek ve temel işlemlerini tek yerden yapmak isteyen biri için bu sadelik değerli.
Bir başka güçlü taraf, hesabı ayrı bir harcama alanı gibi kullanabilme fikri. Bu, özellikle bütçe disiplinini yeni oluşturan kişiler için işe yarayabilir. Maaş hesabı, kira parası veya birikim gibi daha kritik bütçeleri günlük alışverişlerden ayırmak isteyen kullanıcı, ininal’i kontrollü bir ara katman olarak değerlendirebilir. En iyi sonucu, onu ana finans hayatınızın tamamı değil, belirli harcamalar için sınırlandırılmış bir araç olarak kullandığınızda veriyor.
Uygulamanın uzun süredir piyasada bulunması da kullanıcı açısından güven hissini destekleyebilir. İninal, 4 Ağustos 2015 tarihinde yayımlanmış bir uygulama ve bugün 5 milyondan fazla kuruluma ulaşmış durumda. Ortalama puanı 4,3; bu puan yaklaşık 96 bin değerlendirme üzerinden oluşuyor. Bu rakamlar tek başına herkesin aynı deneyimi yaşayacağını kanıtlamaz, ancak uygulamanın kısa süreli bir deneme ürünü olmadığını gösteren anlamlı işaretler.
Uygulama seçiminde bu tür kullanıcı göstergelerini tek başına karar ölçütü yapmam. Yüksek kullanım sayısı, sizin ihtiyaç duyduğunuz işlemin mutlaka size uygun biçimde çalışacağı anlamına gelmez; puan da her kişinin önceliklerini yansıtmaz. Ben bunları yalnızca uygulamanın ne kadar yaygın kullanıldığını anlamak için bir bağlam olarak görür, ardından kendi kullanım amacımla karşılaştırırım.
Arayüz ve işlem takibi konusunda pratik öneriler
Finans uygulamalarında iyi arayüz, yalnızca güzel görünmekten ibaret değil; yanlış işlem yapma ihtimalini azaltması gerekiyor. Ben ininal’i kullanırken işlemleri tek tek kontrol etmenin, özellikle birden fazla para hareketi yaptığınız günlerde önemli olduğunu düşünüyorum. Bakiye değişimini gördüğünüzde işlemin tamamlandığını varsaymak yerine, hareket geçmişinde ilgili kaydı açıp tutarı ve yönünü kontrol etmek daha sağlıklı.
Bir diğer yararlı alışkanlık, uygulamayı yalnızca ödeme anında açmamak. Haftada birkaç dakika ayırıp son hareketlere bakmak, unutulmuş abonelikleri veya beklenenden yüksek harcamaları fark etmenizi sağlayabilir. Bu yöntem uygulamanın özel bir özelliği olmaktan çok, ininal’in sunduğu mobil erişimi daha akıllı kullanma biçimi. Dijital cüzdanın faydası, bakiyeyi görmek kadar para akışına düzenli bakmaktan geliyor.
Özellikle küçük tutarlı, tekrarlayan harcamalarda hareket geçmişini dönem dönem gözden geçirmek daha açıklayıcı olur. Her ödeme anında bütçeyi yeniden hesaplamaya çalışmak yerine, belirli aralıklarla harcamaları aynı amaç altında düşünmek günlük kullanımı sadeleştirir. Uygulamanın kendisi sizin yerinize bütçe planı yapmaz; ama işlemleri düzenli kontrol etmek için bir merkez sunması, harcama alışkanlığınızı daha somut biçimde görmenize yardımcı olabilir.
Telefonunuzu başkalarıyla paylaşıyorsanız uygulamaya erişim konusunda daha dikkatli olmanızı da öneririm. Ekran kilidi kullanmak, doğrulama bilgilerini kimseyle paylaşmamak ve ortak cihazlarda hesabı açık bırakmamak basit ama önemli önlemler. Finans uygulamalarında kullanım kolaylığı arttıkça, cihaz güvenliği kullanıcı sorumluluğunu daha da önemli hale getiriyor.
Güçlü olduğu alanlar ve gerçek sınırlamaları
İninal’in güçlü olduğu alan, hızlı erişilebilen ve günlük ihtiyaçlara odaklanan bir finans deneyimi sunması. Özellikle banka hesabı ile harcama bütçesini birbirinden ayırmak isteyenler, çevrim içi alışverişlerini daha kontrollü yapmak isteyenler veya finansal uygulamalara yeni başlayanlar için mantıklı bir başlangıç olabilir. Ücretsiz indirilebilmesi ve PEGI 3 derecesi de uygulamanın temel kullanımının geniş bir kitleye yönelik olduğunu gösteriyor.
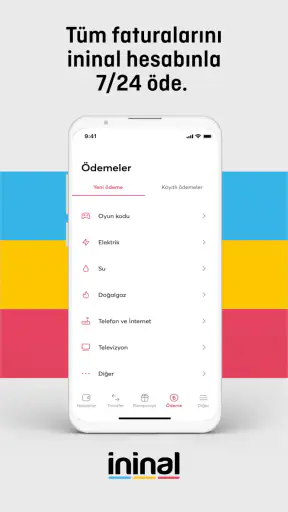
Fakat uygulamayı seçmeden önce sınırını bilmek gerekiyor. Eğer beklentiniz ayrıntılı yatırım araçları, kredi yönetimi, kapsamlı fatura otomasyonu veya geleneksel bankacılığın bütün hizmetlerini tek ekranda görmekse, ininal sizin için yeterli olmayabilir. Böyle bir durumda ana bankanızın uygulaması daha geniş bir çerçeve sunabilir. İninal’i banka uygulamasının birebir yerine koymak yerine, tamamlayıcı bir finans aracı olarak düşünmek daha doğru.
Para hareketlerinde anında ve kesintisiz erişim bekleyen kullanıcıların da işlem koşullarını önceden incelemesi gerekir. Finansal işlemlerde doğrulama, limit, bakım veya güvenlik adımları kullanım akışını yavaşlatabilir. Ben bunu uygulamanın başarısızlığı olarak değil, para yönetiminde hız ile güvenlik arasındaki doğal denge olarak görüyorum. Yine de acil ödeme yapacağınız bir anda ilk kez kullanmak yerine, önceden küçük bir işlemle sistemi tanımak daha akıllıca.
Bir başka sınırlama da bütçe kontrolünün otomatik olarak oluşmaması. Uygulama size ayrı bir harcama alanı sağlayabilir, ancak gereksiz alışverişi sizin yerinize engellemez. Bakiye takibini düzenli yapmazsanız, kart veya hesap kullanmak diğer yöntemlerde olduğu gibi kontrolsüzleşebilir. Bu nedenle ininal’in finansal disiplin sağlayan bir çözümden çok, disiplin kurmanıza yardımcı olan bir araç olduğunu düşünüyorum.
Kimler için mantıklı, kimler başka seçeneğe bakmalı?
İninal’i en çok, günlük harcamalarını ayrı bir yerde tutmak isteyenlere öneririm. Öğrenciler, ilk kez düzenli bütçe oluşturanlar, çevrim içi alışverişte ana hesap bilgilerini kullanmak istemeyenler ve aile bütçesinden bağımsız küçük bir harcama alanı arayanlar uygulamadan fayda görebilir. Ayrıca finans uygulamalarında sade menüleri tercih eden kullanıcılar için de erişilebilir bir seçenek olabilir.
Çocuk veya genç kullanıcılar için uygulamayı değerlendirirken yaş derecesine bakmak tek başına yeterli değil. PEGI 3, uygulamanın içerik açısından küçük yaş grupları için uygun sınıflandırıldığını gösteriyor; fakat para yönetimi söz konusu olduğunda ebeveynin rehberliği yine önemli. Harcama sınırı belirlemek, hesap bilgilerini korumayı öğretmek ve yapılan işlemleri birlikte kontrol etmek, uygulamanın kendisinden daha belirleyici olabilir.
Düzenli maaş alan, yatırım yapan, kredi ürünlerini takip eden veya birden fazla bankacılık hizmetini aynı yerde isteyen biriyseniz, önceliği tam hizmet veren bir banka uygulamasına vermeniz daha mantıklı. İninal bu kullanıcı için gereksiz bir ikinci uygulamaya dönüşebilir. Aynı şekilde yalnızca tek seferlik bir ödeme yapacaksanız, yeni hesap açmak ve bakiye yönetmek size sağlayacağı faydadan fazla uğraş çıkarabilir.
Kararsızsanız kendinize basit bir soru sorun: Bu uygulamaya düzenli olarak ayıracağım belirli bir harcama amacı var mı? Cevap evetse, kullanım alışkanlığı oturduğunda ayrı bakiye ve hareket takibi anlamlı olabilir. Cevap hayırsa ve bütün işlemleriniz zaten tek bir banka uygulamasında sorunsuz ilerliyorsa, yeni bir hesap açmamak daha pratik bir tercih olabilir. Bir uygulamanın yararlı olması, onu herkesin kullanması gerektiği anlamına gelmiyor.
Güncel sürüm ve cihaz uyumluluğu
Uygulamanın mevcut sürümü 3.8.2 ve Android tarafında en az 6.0 sürümü gerekiyor. Bu, çok eski olmayan Android telefonlarda kullanım için geniş bir uyumluluk alanı bırakıyor. Yine de finans uygulamalarında işletim sistemi kadar cihazın güvenlik durumu, ekran kilidi ve güncel uygulama sürümü de önem taşıyor. Uygulamayı uzun süre güncellemeden kullanmak, yeni işlevlerden yararlanamamanın yanı sıra güvenlik bakımından da iyi bir alışkanlık değil.
Telefon değiştirdiğinizde hesabınıza yeniden erişim gerekebileceğini hesaba katın. Eski cihazı elden çıkarmadan önce uygulamadan güvenli biçimde ayrılmak, yeni telefonda doğrulama adımlarını tamamlamak ve iletişim bilgilerinizin güncel olduğundan emin olmak gereksiz stresi azaltır. Bu, özellikle telefon numarasına bağlı hesaplarda önceden planlanması gereken bir ayrıntı.
Bir cihazdan diğerine geçmeden önce hesabınıza bağlı iletişim bilgilerine hâlâ erişebildiğinizi kontrol etmek de iyi bir hazırlık olur. Bu küçük kontrol, ödeme yapmanız gereken bir anda cihaz değişikliğiyle uğraşma riskini azaltır. Uygulamayı kullanacağınız telefonun ekran kilidini açık tutmak ve yazılım güncellemelerini ertelememek de hesabı günlük rutinin parçası yaparken gözden kaçırılmaması gereken basit adımlar.
Benim kararım
İninal’i, temel dijital para yönetimi için kullanışlı ve anlaşılır bir seçenek olarak görüyorum. Ücretsiz yapısı, mobil odaklı kullanım biçimi ve ayrı harcama bütçesi oluşturma fikri onu belirli kullanıcılar için cazip kılıyor. İninal’in 34 binden fazla yazılı incelemeye sahip olması da kullanıcıların uygulama hakkında yalnızca puan vermekle kalmayıp deneyimlerini ayrıntılı biçimde paylaştığını gösteriyor.
Benim tavsiyem, uygulamayı önce küçük ve net bir amaçla kullanmanız: örneğin çevrim içi alışveriş bütçesi, öğrenci harçlığı veya günlük harcama takibi. Böyle başladığınızda güçlü yanlarını daha kolay görür, tam kapsamlı bankacılık beklentisiyle hayal kırıklığı yaşamazsınız. İşlem koşullarını okumak, hareketleri düzenli kontrol etmek ve hesap güvenliğini ihmal etmemek ise deneyimin kalitesini doğrudan etkiler.
Sonuç olarak ininal, herkesin ana finans uygulaması olacak kadar kapsamlı değil; zaten değerini de burada aramamak gerekiyor. Ben onu, banka hesabının yerine geçen eksiksiz bir sistemden çok, günlük parayı daha kontrollü kullanmaya yarayan pratik bir yardımcı olarak değerlendiriyorum. Basit, ayrı ve takip edilebilir bir harcama alanı arıyorsanız ininal’i denemeye değer buluyorum; ileri düzey bankacılık bekliyorsanız farklı bir seçenek daha doğru olacaktır.
Artıları
- Kart başvurusu ve kullanım süreci tamamen dijital ilerliyor.
- Temassız ödeme desteği günlük alışverişlerde pratiklik sağlıyor.
- Harcamaları uygulamadan anlık takip etmek bütçe kontrolünü kolaylaştırıyor.
- Farklı kart seçenekleri kişisel kullanım ihtiyaçlarına uyum sağlıyor.
- Online alışverişlerde banka hesabı paylaşmadan ödeme yapılabiliyor.
Eksileri
- Bazı işlemlerde ek ücret veya limit koşullarıyla karşılaşılabiliyor.
- Kart kabulü, iş yerinin ve ödeme altyapısının desteğine bağlı kalabiliyor.
- Kimlik doğrulama süreci bazı kullanıcılar için zaman alabiliyor.
- Fiziksel kartın teslimatı bölgeye göre gecikebiliyor.
- Müşteri hizmetlerine yoğun saatlerde ulaşmak zorlaşabiliyor.
ininal hakkında sıkça sorulan sorular
ininal nedir ve nasıl çalışır?
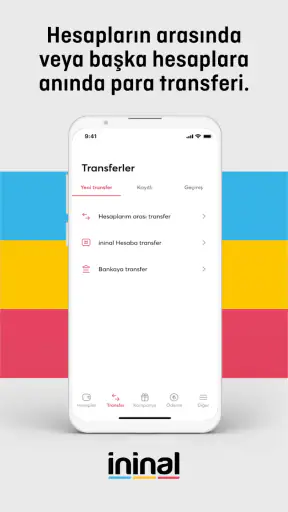
ininal, Türkiye’de internet alışverişlerinde ve mağaza ödemelerinde kullanılabilen ön ödemeli kart ve dijital cüzdan hizmetidir. Uygulama üzerinden hesap oluşturup kartınızı yönetebilir, bakiye yükleyebilir, harcamalarınızı takip edebilir ve uygun işlemlerde para transferi yapabilirsiniz. Kredi kartı gibi borçlandırma yapmadığı için yalnızca yüklediğiniz tutar kadar harcama yapmanız, bütçe kontrolü açısından avantaj sağlar.
ininal hesabı açmak için hangi bilgiler gerekir?
ininal hesabı oluştururken genellikle cep telefonu numarası, kişisel bilgiler ve kimlik doğrulama için istenen belgeler gerekir. Yaşınıza ve kullanacağınız hizmetlere bağlı olarak ek doğrulama adımları uygulanabilir. Uygulamayı indirirken yalnızca resmi mağazalardaki geliştirici bilgilerini kontrol etmeniz ve hesap güvenliği için doğrulama kodlarını başka kişilerle paylaşmamanız önemlidir.
ininal kartına nasıl para yüklenir ve bakiye nasıl kontrol edilir?
Bakiye yükleme seçenekleri kart türüne, hesabınızın doğrulama durumuna ve güncel hizmet koşullarına göre değişebilir. Uygulama üzerinden mevcut yükleme yöntemlerini ve işlem limitlerini görebilirsiniz; bazı kullanıcılar banka kanalları veya anlaşmalı noktaları kullanabilir. Yükleme tamamlandıktan sonra bakiye ve işlem geçmişi uygulamadaki ilgili ekranlardan takip edilebilir. İşlem ücretlerini önceden kontrol etmek faydalıdır.
ininal ile hangi ödemeler yapılabilir ve yurt dışında kullanılabilir mi?
ininal kartın kullanım alanı, kartın türüne ve güncel iş ortaklığı koşullarına göre değişir. Genellikle internet sitelerinde, mobil uygulamalarda ve kartlı ödeme kabul eden fiziksel mağazalarda kullanılabilir. Ancak her iş yerinde, abonelik hizmetinde veya yurt dışı platformunda çalışacağı garanti edilmez. Yurt dışı kullanımı, döviz işlemleri ve ek ücretler için uygulamadaki güncel açıklamaları kontrol etmelisiniz.
ininal güvenli mi, kart kaybolursa ne yapılmalı?
ininal hesabınızı güçlü bir şifreyle korumalı, telefon doğrulama kodlarını paylaşmamalı ve uygulamayı yalnızca resmi kaynaklardan indirmelisiniz. Kartınız kaybolur veya çalınırsa uygulamadaki kart dondurma ya da kapatma seçeneklerini mümkün olan en kısa sürede kullanmanız gerekir. Şüpheli bir işlem görürseniz işlem ayrıntılarını kontrol ederek ininal müşteri hizmetleriyle iletişime geçin ve hesabınızın güvenlik bilgilerini güncelleyin.

ininal
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan info@ininal.com üzerinden iletişime geçin, http://www.ininal.com adresini ziyaret edin veya https://www.ininal.com/gizlilik-politikasi sayfasını inceleyin.










